
「アパートを所有しているから、相続後も家賃収入が入り、子どもたちは安心だろう」
賃貸不動産を所有している方の中には、このように考えている方もいらっしゃるでしょう。
しかし、家賃収入があることと、資産として十分な収益を生んでいることは同じではありません。
固定資産税、管理委託料、保険料、修繕費、空室損失など(OPEX)を差し引くと、実際に残る実質収入(NOI)が少ないことがあります。築年数が進めば、外壁、防水、給排水設備などのまとまった修繕が必要になる可能性もあります。
相続人が賃貸経営を希望しているとも限りません。
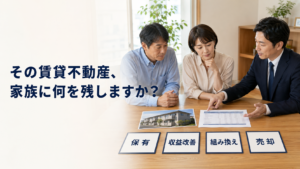
そのため、生前のうちに次の選択肢を比較しておくことが重要です。
- 現状のまま保有する
- 修繕や募集条件の見直しにより収益を改善する
- 用途や活用方法を変更する
- 管理しやすい資産へ組み換える
- 売却して納税資金や分割資金を確保する
最初から売却ありきで考える必要はありません。まずは、その不動産が家族に「収益」を残すのか、それとも「管理負担」を残すのかを確認しましょう。
家賃収入ではなく「手元に残る金額」を確認する
賃貸不動産の収益性を確認するとき、満室時の年間家賃だけで判断するのは適切ではありません。
国税庁は、不動産所得の必要経費の主なものとして、貸付資産に係る固定資産税、損害保険料、減価償却費、修繕費を挙げています。
実務上の資産診断では、さらに次のような支出やリスクも確認します。
- 管理委託料
- 入居者募集に伴う費用
- 共用部分の水道光熱費
- 清掃・点検費用
- 空室期間中の家賃減少
- 退去後の原状回復費
- 設備交換費用
- 借入金の元利返済
- 将来予定される大規模修繕費
例えば、年間家賃収入が480万円あっても、各種支出や空室による減収が年間270万円あれば、借入金返済前の手残りは210万円です。
さらに数年後に1,000万円規模の修繕が見込まれる場合、「毎年家賃が入っているから問題ない」とは言い切れません。
※上記は考え方を示すための仮定例であり、実際の収支や修繕費を示すものではありません。
収益不動産を診断する5つの視点
1.現在の実質収支
少なくとも過去3年程度について、家賃収入と実際の支出を確認します。
単年度だけでは、たまたま修繕が少なかった年を基準にしてしまうことがあります。複数年で収支を見ることで、その不動産が安定して利益を生んでいるかを判断しやすくなります。
2.現在の市場価格に対する収益性
不動産を購入した当時の価格ではなく、現在売却した場合の市場価格を基準に収益性を考えることも大切です。
例えば、現在5,000万円で売却できる可能性がある不動産から年間100万円しか実質的な収益が残らない場合、その資産を保有し続けることが家族にとって最善か、改めて検討する余地があります。
ただし、収益率だけで機械的に判断するものではありません。立地、土地の将来性、借入状況、相続人の意向なども含めて判断します。
3.今後の修繕予定
築年数が経過した建物では、次のような工事が必要になることがあります。
- 外壁・屋根・防水工事
- 給排水管の修繕
- 給湯器やエアコンの交換
- 共用廊下や階段の補修
- 空室改善のための内装・設備更新
税務上、通常の維持管理や修理に当たる支出は修繕費となる一方、資産の使用可能期間を延ばしたり、価値を高めたりする部分は「資本的支出」として扱われ、減価償却を通じて必要経費に算入する場合があります。
工事の名称だけではなく、内容や実質によって税務上の取扱いが異なるため、工事を行う前に税理士へ確認することが大切です。
4.相続人が管理を続けられるか
賃貸経営では、毎月家賃が振り込まれるだけではありません。
入居者や管理会社との連絡、修繕の判断、契約管理、確定申告、近隣への対応などが必要です。
次のような場合は、相続後の負担が大きくなる可能性があります。
- 相続人が遠方に居住している
- 相続人に賃貸経営の経験がない
- 複数の相続人による共有が予定されている
- 建物の老朽化が進んでいる
- 借入金が残っている
- 誰が管理責任を負うか決まっていない
収益性が多少高くても、相続人が管理を希望しない場合には、別の方法を検討した方がよいこともあります。
5.相続税評価と実際の収益性を分けて考える
貸家やその敷地は、一定の要件を満たす場合、相続税評価上「貸家」「貸家建付地」として評価されます。
国税庁によると、貸家建付地の評価では、自用地としての価額から、借地権割合、借家権割合および賃貸割合に応じた金額を控除します。
ただし、相続税評価が低くなる可能性があることと、賃貸経営として収益性が高いことは別の問題です。
また、以前は貸家であっても、相続開始時点で独立家屋が現実に貸し付けられていない場合、その敷地は原則として自用地価額で評価すると国税庁は示しています。
アパートの一部に空室がある場合は、継続的な賃貸実績、退去後の募集状況、空室期間などから「一時的な空室」と認められるかを総合的に判断します。
税務上の評価だけを目的に収益性の低い不動産を保有し続けるのではなく、評価、収支、市場価格、管理負担をそれぞれ確認することが必要です。
「節税になるから不動産を残す」が危険な場合
賃貸不動産には、相続税評価上の効果が生じる場合があります。
しかし、次のような状態であれば、評価額だけで保有を決めることには注意が必要です。
- 空室率が高い
- 家賃の下落が続いている
- 大規模修繕の資金がない
- 借入金返済後の手残りが少ない
- 土地の市場価値に比べて収益が低い
- 相続人が経営を望んでいない
- 遺産の大部分が不動産に偏っている
相続税を抑える効果が見込まれても、相続後に多額の修繕費や管理負担が発生すれば、家族にとって必ずしも良い資産とはいえません。
また、不動産に財産が偏り、預貯金が少ない場合には、相続税の納税資金や相続人間の代償金を用意できない可能性もあります。
税額だけではなく、相続後の家族の生活まで考えることが重要です。
保有・改善・組み換え・売却を比較する
現状のまま保有する
収益が安定し、修繕計画と管理体制が整っており、相続人にも承継する意思がある場合は、保有を続けることが有力な選択肢です。
その場合でも、将来の修繕費を計画的に積み立て、管理方法を相続人へ伝えておく必要があります。
収益改善を行う
立地に需要があり、建物にも活用可能性が残っている場合は、募集条件、管理方法、設備、用途などの見直しによって収益を改善できる可能性があります。
ただし、高額な改修を行えば必ず入居率や家賃が上がるとは限りません。工事費、期待できる増収、回収期間を比較して判断します。
資産を組み換える
管理負担の大きい不動産を整理し、管理しやすい資産や、家族の目的に合う資産へ変更する方法です。
ただし、売却時の譲渡所得税、購入時の諸費用、新たな投資先のリスクなどを考慮する必要があります。
「古いから売る」「新しい物件なら安心」と単純に決めず、税引後の手取り額と組み換え後の収支を確認します。
売却して現金化する
相続人が賃貸経営を希望しない場合や、修繕・管理負担が大きい場合には、売却も選択肢になります。
現金化することで、次のような目的に利用できる場合があります。
- 相続税の納税資金を確保する
- 相続人間で分割しやすくする
- 借入金を返済する
- 将来の生活資金を確保する
- 管理負担を減らす
一方、売却すれば将来の家賃収入や土地の値上がりの可能性を手放すことになります。売却価格だけでなく、保有を続けた場合の収支や将来性と比較することが大切です。
生前に作成したい「不動産資産一覧表」
複数の不動産を所有している方は、一物件ずつ判断する前に、次の項目を一覧にすることをおすすめします。
- 所在地・種類・名義
- 購入時期・取得費
- 現在の市場価格
- 固定資産税評価額
- 相続税評価の概算
- 年間家賃収入
- 年間の維持管理費
- 借入金残高・返済額
- 空室状況
- 今後の修繕予定
- 管理を希望する相続人
- 売却した場合の税引後手取り額
一覧表を作ると、「収益性は高いが借入金も多い物件」「市場価値は高いが収益をほとんど生んでいない土地」など、資産ごとの特徴が見えてきます。
遺言書を作成する場合にも、それぞれの不動産の市場価値、収益性、管理負担を踏まえて承継先を考える必要があります。
まとめ|不動産の価値は相続税評価だけでは決まりません
賃貸不動産の相続対策では、相続税評価だけに注目しないことが大切です。
確認すべきなのは、次の5点です。
- 実際に手元へ残る年間収支
- 現在の市場価格と収益性
- 将来必要になる修繕費
- 相続人の経営意思と管理負担
- 納税・遺産分割に必要な現金
収益性が低いからといって、すぐに売却すべきとは限りません。立地や建物の状態によっては、管理方法や活用方法を見直すことで改善できる可能性があります。
一方、改善に多額の資金が必要で、相続人も管理を希望していない場合には、資産の組み換えや売却を含めて検討する価値があります。
船橋・津田沼相続相談センターでは、特定行政書士としての相続手続きの視点と、宅地建物取引士・公認不動産コンサルティングマスターとしての不動産実務の視点を組み合わせ、財産の状況を整理します。
売却を前提とせず、保有、収益改善、資産の組み換え、売却を比較し、必要に応じて税理士、司法書士、弁護士、不動産鑑定士などと連携して検討します。
船橋市、習志野市、千葉市周辺で、賃貸不動産の承継や将来の管理についてお悩みの方は、相続が発生する前からご相談ください。
※本記事は一般的な制度および検討方法を説明したものです。相続税・所得税・譲渡所得税の判断や申告は税理士または税務署、不動産登記は司法書士、相続人間の紛争や法律判断は弁護士へご確認ください。
